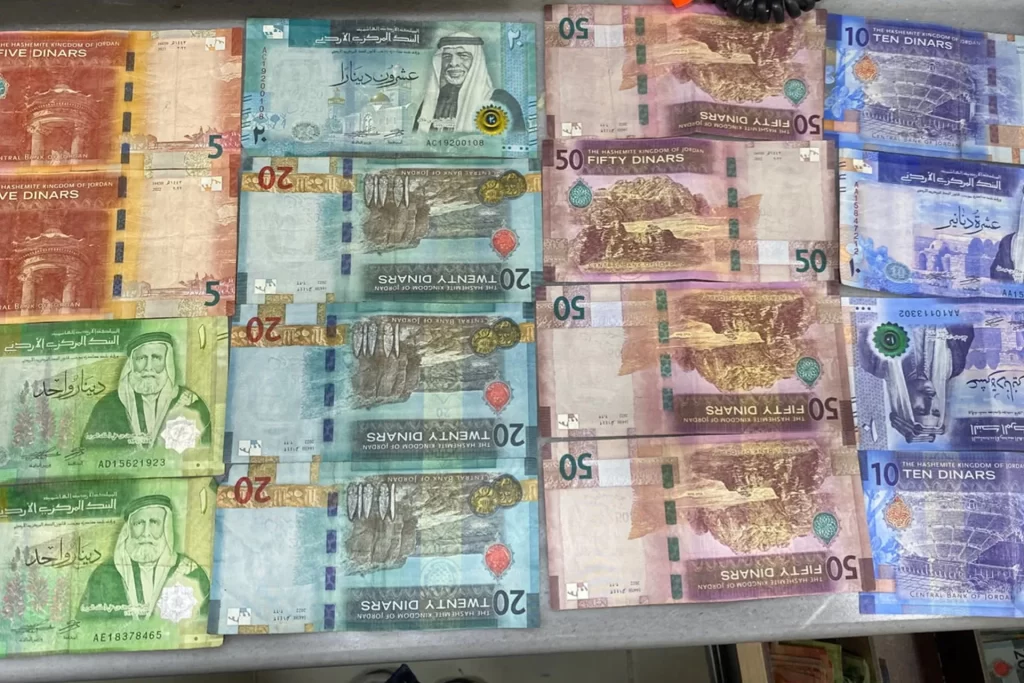
Ürdün Maliye Bakanlığı’nın açıkladığı son veriler, kamu borcunun 50,121 milyar dinara (yaklaşık 70,7 milyar dolar) ulaştığını ortaya koydu. Ülkenin gayrisafi yurt içi hasılasının (GSYİH) yüzde 110,8’ine denk gelen bu oran, borç yönetimi ve bütçe sürdürülebilirliğini ekonomi yönetiminin en sıcak başlığı haline getirdi.
İki farklı hesap: Brüt ve net borç ayrımı
Açıklanan resmi verilerde borcun 11,982 milyar dinarlık (yaklaşık 17 milyar dolar) bölümünün Sosyal Güvenlik Yatırım Fonu’na ait iç borçlardan oluştuğu görülüyor. Bu ayrımın altını çizen ekonomi uzmanları, uluslararası standartlara göre fon borçları hariç tutulduğunda net kamu borcunun 38,1 milyar dinar (yaklaşık 53 milyar dolar) olduğunu ve milli gelire oranının yüzde 84,3 seviyesinde kaldığını belirtiyor.
Uzmanlar, iç borç niteliği taşıyan bu kalemin bütçede temerrüt riski doğurmadığını ancak yıllık faiz ödemeleri nedeniyle kamu maliyesi üzerinde yapısal bir baskı oluşturmayı sürdürdüğünü ifade ediyor.
Krizlerin birikimi ve artan faiz yükü
Ürdün’ün kamu borcu 2021 yılı kasım ayında 35,35 milyar dinar seviyesindeyken, son yıllarda yaşanan bölgesel ve küresel şoklarla hızlı bir tırmanış kaydetti. Mısır’dan gelen doğal gaz akışının kesilmesi, Suriye krizinin getirdiği maliyetler, ulusal elektrik şirketinin zararları, salgın dönemi harcamaları ve küresel faiz artışları borcun katlanmasında belirleyici oldu.
Borcun bütçedeki payı incelendiğinde; 2019 yılında 1,1 milyar dinar olan borç servis maliyetinin 2024’te 2 milyar dinara yükseldiği, 2025’te ise 2,2 milyar dinara (yaklaşık 3 milyar dolar) ulaşmasının beklendiği hesaplanıyor. Kamu gelirlerinin önemli bir bölümünün faiz ödemelerine gitmesi, kalkınma odaklı sermaye harcamaları ile temel kamu hizmetlerine ayrılan payı daraltıyor.
Çözüm için büyüme ve borç takası formülü
Ekonomistler, bütçe açığının sürdüğü bir ortamda borçlanmanın kaçınılmaz bir mali yönetim aracı olduğunu belirtmekle birlikte, mevcut yükün hafifletilmesi için şu adımlara dikkat çekiyor:
- Maliyetlerin düşürülmesi: Yüksek faizli Eurobond borçlarının daha uygun maliyetli imtiyazlı krediler ve İslami tahvil (sukuk) gibi enstrümanlarla takas edilmesi.
- Vergi ve harcama reformu: Cari kamu harcamalarının sınırlandırılması, dolaylı vergilere bağımlılığın azaltılarak vergi tabanının genişletilmesi.
- Kamu-özel sektör ortaklığı: Enerji, su ve ulaştırma alanındaki büyük projelerin doğrudan bütçeden karşılanması yerine kamu-özel işbirlikleri ve yeşil tahvillerle finanse edilmesi.
Ekonomi çevreleri, salt borç miktarını tartışmak yerine “borçlanmanın verimliliği” kavramına odaklanılması ve ekonomik büyüme oranının borçlanma maliyetinin üzerine çıkarılması gerektiği görüşünde birleşiyor.